

Assicurazione fotovoltaico: grandine, eventi estremi e garanzie da controllare
L’assicurazione fotovoltaico protegge l’investimento quando grandine, vento, fulmini o altri eventi estremi danneggiano moduli, inverter e strutture. Tuttavia, molte persone confondono la polizza con la garanzia del produttore oppure con quella dell’installatore. Sono tutele diverse, con regole, limiti e responsabilità precise. Qui nasce il punto più delicato: una garanzia tecnica non copre automaticamente un danno atmosferico. Allo stesso modo, una polizza può escludere alcune spese importanti. Capire queste differenze prima della firma riduce le sorprese e permette di scegliere un impianto con una protezione coerente con il suo valore.
Indice dei contenuti
Garanzia del produttore e garanzia di prestazione
Garanzia dell’installatore e responsabilità sul lavoro
Assicurazione dell’impianto ed eventi atmosferici
Cosa controllare prima di firmare
Domande frequenti
Garanzia del produttore e garanzia di prestazione
La garanzia sul prodotto copre difetti e guasti originari
La garanzia del produttore riguarda i difetti dei componenti. Un modulo può mostrare problemi al vetro, alla scatola di giunzione, alle celle oppure ai materiali di assemblaggio. Anche inverter e batterie possiedono condizioni dedicate. Il produttore definisce durata, procedura di verifica e rimedi disponibili. Perciò, bisogna leggere cosa comprende davvero la copertura. Alcuni marchi sostituiscono il componente, mentre altri riconoscono anche costi specifici entro limiti precisi. La garanzia, però, non protegge normalmente contro grandine eccezionale, vento estremo, fulmini o urti esterni. Questi eventi non dipendono da un difetto originario. L’assicurazione fotovoltaico interviene proprio su rischi diversi, purché il contratto li includa in modo chiaro.
La garanzia di rendimento non promette una produzione annuale
Molti proprietari leggono “garanzia di prestazione per 25 o 30 anni” e pensano che il produttore garantisca una quantità precisa di energia. In realtà, questa tutela riguarda il degrado teorico della potenza del modulo. Il produttore indica quanta capacità minima dovrebbe mantenere il pannello nel tempo. Tuttavia, la produzione reale dipende anche da irraggiamento, temperatura, ombre, orientamento, sporcizia e configurazione elettrica. Di conseguenza, un impianto può produrre meno delle attese anche con moduli perfettamente conformi. La garanzia di prestazione funziona come una promessa sul motore, non sul viaggio completo. Strada, traffico e stile di guida continuano a cambiare il risultato. Serve quindi distinguere potenza del modulo e resa energetica dell’impianto.
Garanzia dell’installatore e responsabilità sul lavoro
L’installatore risponde della corretta esecuzione
La garanzia dell’installatore riguarda il lavoro svolto sul tetto e sull’impianto elettrico. Staffaggi, cablaggi, quadri, protezioni, fissaggi e impermeabilizzazione richiedono esecuzione precisa. Un’infiltrazione causata da una posa scorretta, per esempio, non coincide con un difetto del pannello. Allo stesso modo, un collegamento errato delle stringhe riguarda la qualità dell’installazione. Prima della firma conviene chiedere durata della garanzia, modalità di intervento e soggetto responsabile. Un fornitore serio descrive questi aspetti nel contratto, senza nasconderli tra formule generiche. L’assicurazione fotovoltaico non deve sostituire la responsabilità dell’installatore. La polizza copre eventi previsti, mentre il professionista deve rispondere degli errori legati al proprio lavoro.
Strutture e fissaggi devono rispettare il sito reale
Grandine e vento non agiscono soltanto sui moduli. Le raffiche esercitano forze sulle strutture, sui morsetti e sui punti di ancoraggio. Per questo motivo, il progetto deve considerare altezza dell’edificio, esposizione, forma della copertura e zona geografica. Su un tetto piano, anche zavorre e distanze influenzano la stabilità. Una soluzione standard può risultare inadatta a un sito molto esposto. Anche l’acqua richiede attenzione: canaline, passaggi e fori devono mantenere la tenuta della copertura. Qui la professionalità si vede nei dettagli. Un impianto ben posato affronta gli eventi estremi con una struttura coerente, mentre una posa approssimativa trasforma ogni temporale in una prova di resistenza imprevedibile.
Assicurazione dell’impianto ed eventi atmosferici
La polizza deve indicare chiaramente gli eventi coperti
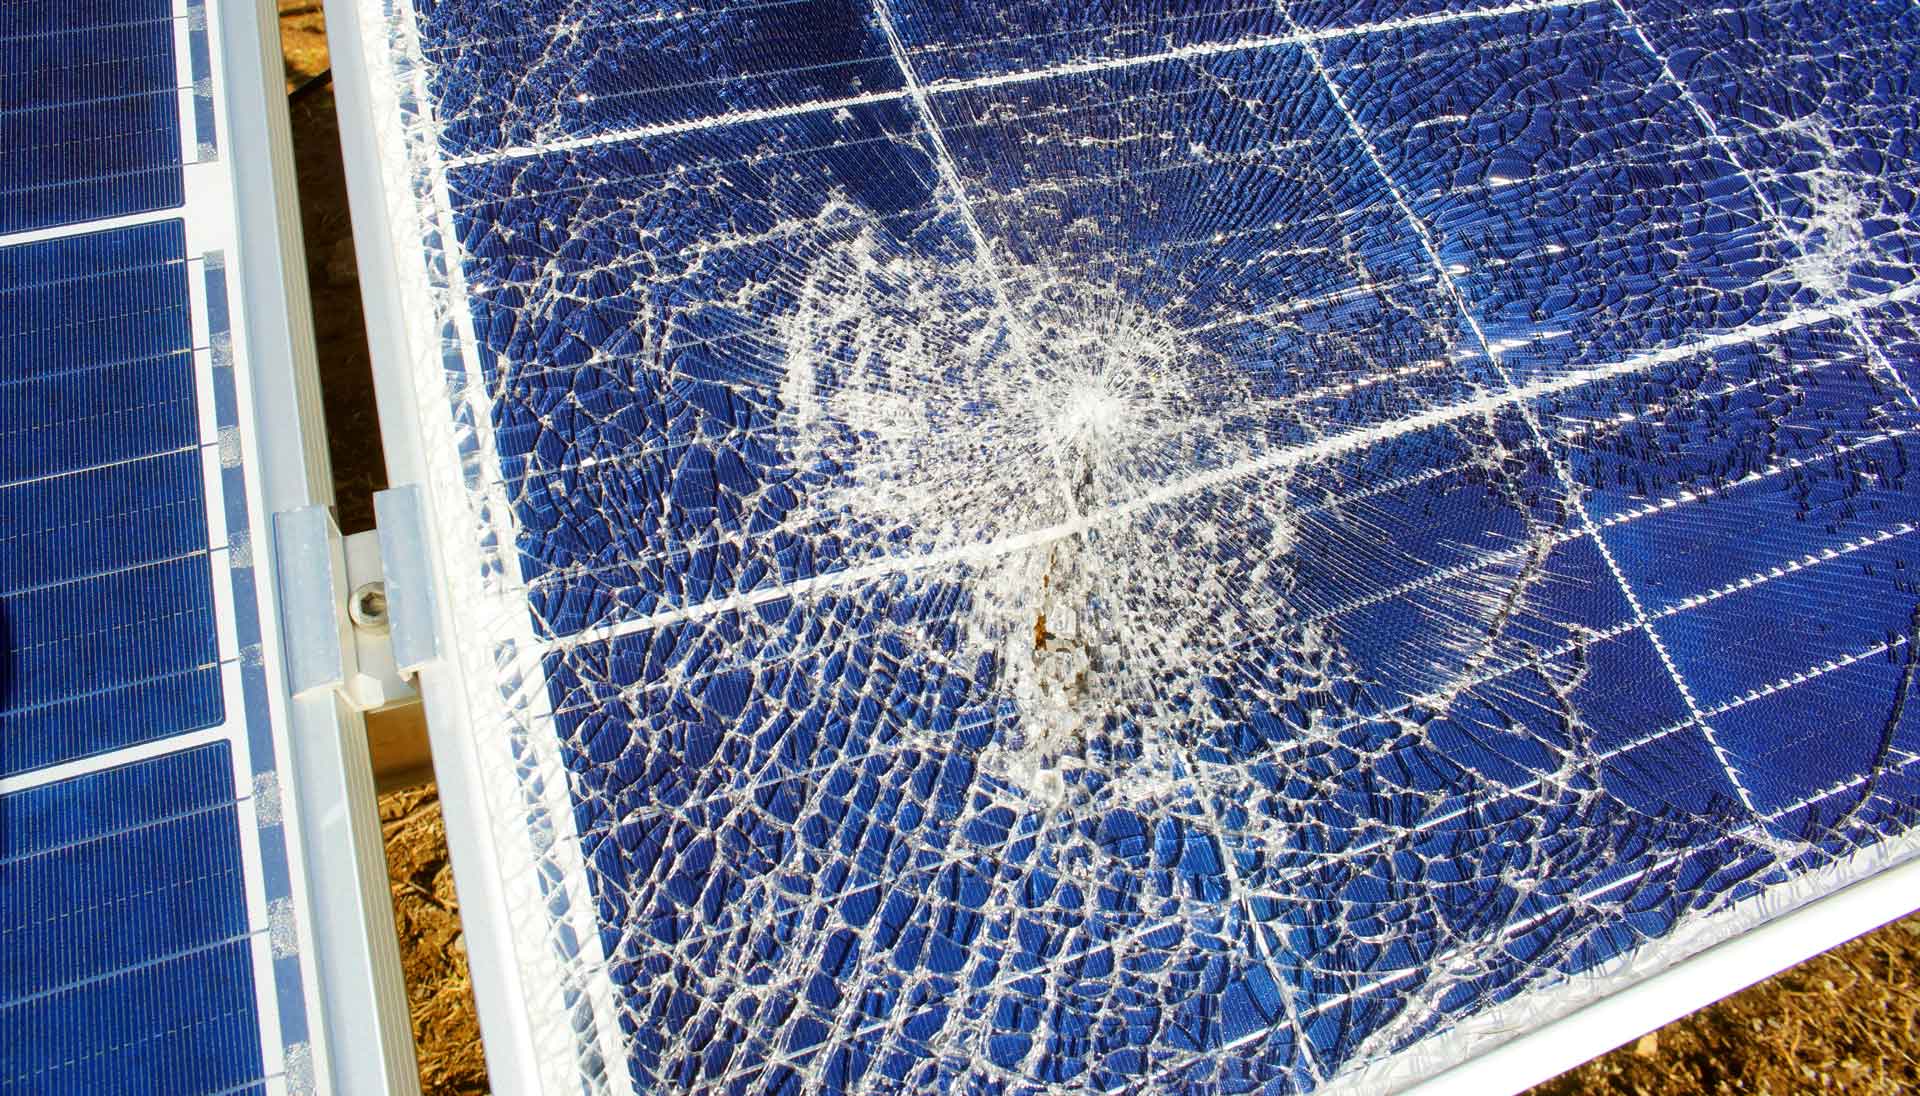
Una buona assicurazione fotovoltaico può includere grandine, vento, fulmini, incendio, sovratensioni, neve, allagamento, furto e atti vandalici. Tuttavia, ogni contratto stabilisce condizioni specifiche. Alcune polizze coprono il danno diretto ai componenti, ma escludono strutture, opere murarie oppure costi di ricerca del guasto. Altre prevedono franchigie, scoperti e limiti massimi per singolo evento. Perciò, non basta leggere la parola “eventi atmosferici”. Serve controllare la definizione completa e verificare eventuali esclusioni. Una grandinata può rompere il vetro, creare microfratture invisibili oppure ridurre la produzione senza danni evidenti. Il contratto deve chiarire come il perito valuta questi casi e quali prove richiede.
Il mancato guadagno può pesare quanto la riparazione
Un danno importante può fermare l’impianto per settimane. Durante quel periodo, una famiglia acquista più energia dalla rete, mentre un’azienda perde una quota del risparmio previsto. Per questo motivo, alcune polizze includono la perdita di produzione oppure il mancato guadagno. Questa tutela merita attenzione soprattutto negli impianti di grandi dimensioni. Anche i tempi di intervento contano. Un inverter danneggiato può costare meno dell’energia non prodotta durante una lunga attesa. In più, conviene verificare se la compagnia riconosce smontaggio, trasporto, smaltimento e reinstallazione. Una copertura completa deve seguire l’intero percorso del danno, non soltanto il prezzo del componente rotto.
Cosa controllare prima di firmare
Preventivo e contratto devono separare tutte le tutele
Prima della firma, il cliente dovrebbe trovare quattro informazioni distinte: garanzia del produttore, garanzia di rendimento, garanzia dell’installatore e copertura assicurativa. Mescolare questi elementi crea confusione. Il preventivo deve indicare marchi, modelli, durata delle garanzie e procedure di assistenza. Anche il soggetto che gestirà un eventuale problema deve risultare chiaro. Chi contatta il produttore? Chi apre la pratica assicurativa? Chi smonta il componente? Domande semplici, ma decisive. Per verificare tutti gli elementi economici e tecnici della proposta, consulta la guida su cosa controllare nel preventivo fotovoltaico prima di firmare.
Franchigie, esclusioni e valore assicurato cambiano la protezione
La polizza deve riportare il valore assicurato dell’impianto e il criterio usato per calcolare il rimborso. Alcune formule considerano il valore a nuovo, mentre altre applicano riduzioni legate all’età. Anche franchigia e scoperto cambiano molto il risultato. Una franchigia fissa lascia al proprietario una quota del danno. Lo scoperto, invece, applica una percentuale. L’assicurazione fotovoltaico deve anche seguire eventuali ampliamenti, nuove batterie o sostituzioni di componenti. Se il valore reale cresce ma la polizza resta ferma, la copertura può risultare insufficiente. Per completare, conviene conservare fatture, schede tecniche, fotografie, verbali di collaudo e report di monitoraggio. Questi documenti rendono più semplice dimostrare stato e valore del sistema.
Domande frequenti
La garanzia dei pannelli copre la grandine?
Di solito no. La garanzia copre difetti del prodotto, mentre una polizza specifica può coprire i danni causati da grandine ed eventi atmosferici.
Cosa copre la garanzia dell’installatore?
Copre gli errori legati alla posa, ai collegamenti, ai fissaggi e alle opere realizzate, secondo durata e condizioni previste dal contratto.
Serve assicurare anche la batteria?
Sì, quando il sistema comprende un accumulo. La polizza deve indicare chiaramente se copre batteria, inverter, cablaggi e dispositivi di controllo.
La polizza copre la mancata produzione?
Non sempre. Alcuni contratti includono perdita di produzione o mancato guadagno, mentre altri rimborsano soltanto il danno materiale.
Quali documenti servono dopo un danno?
Servono fotografie, fatture, dati di monitoraggio, relazione tecnica e denuncia tempestiva secondo le procedure indicate dalla compagnia.


