

Iperammortamento fotovoltaico 180%: cosa cambia per le aziende nel 2026
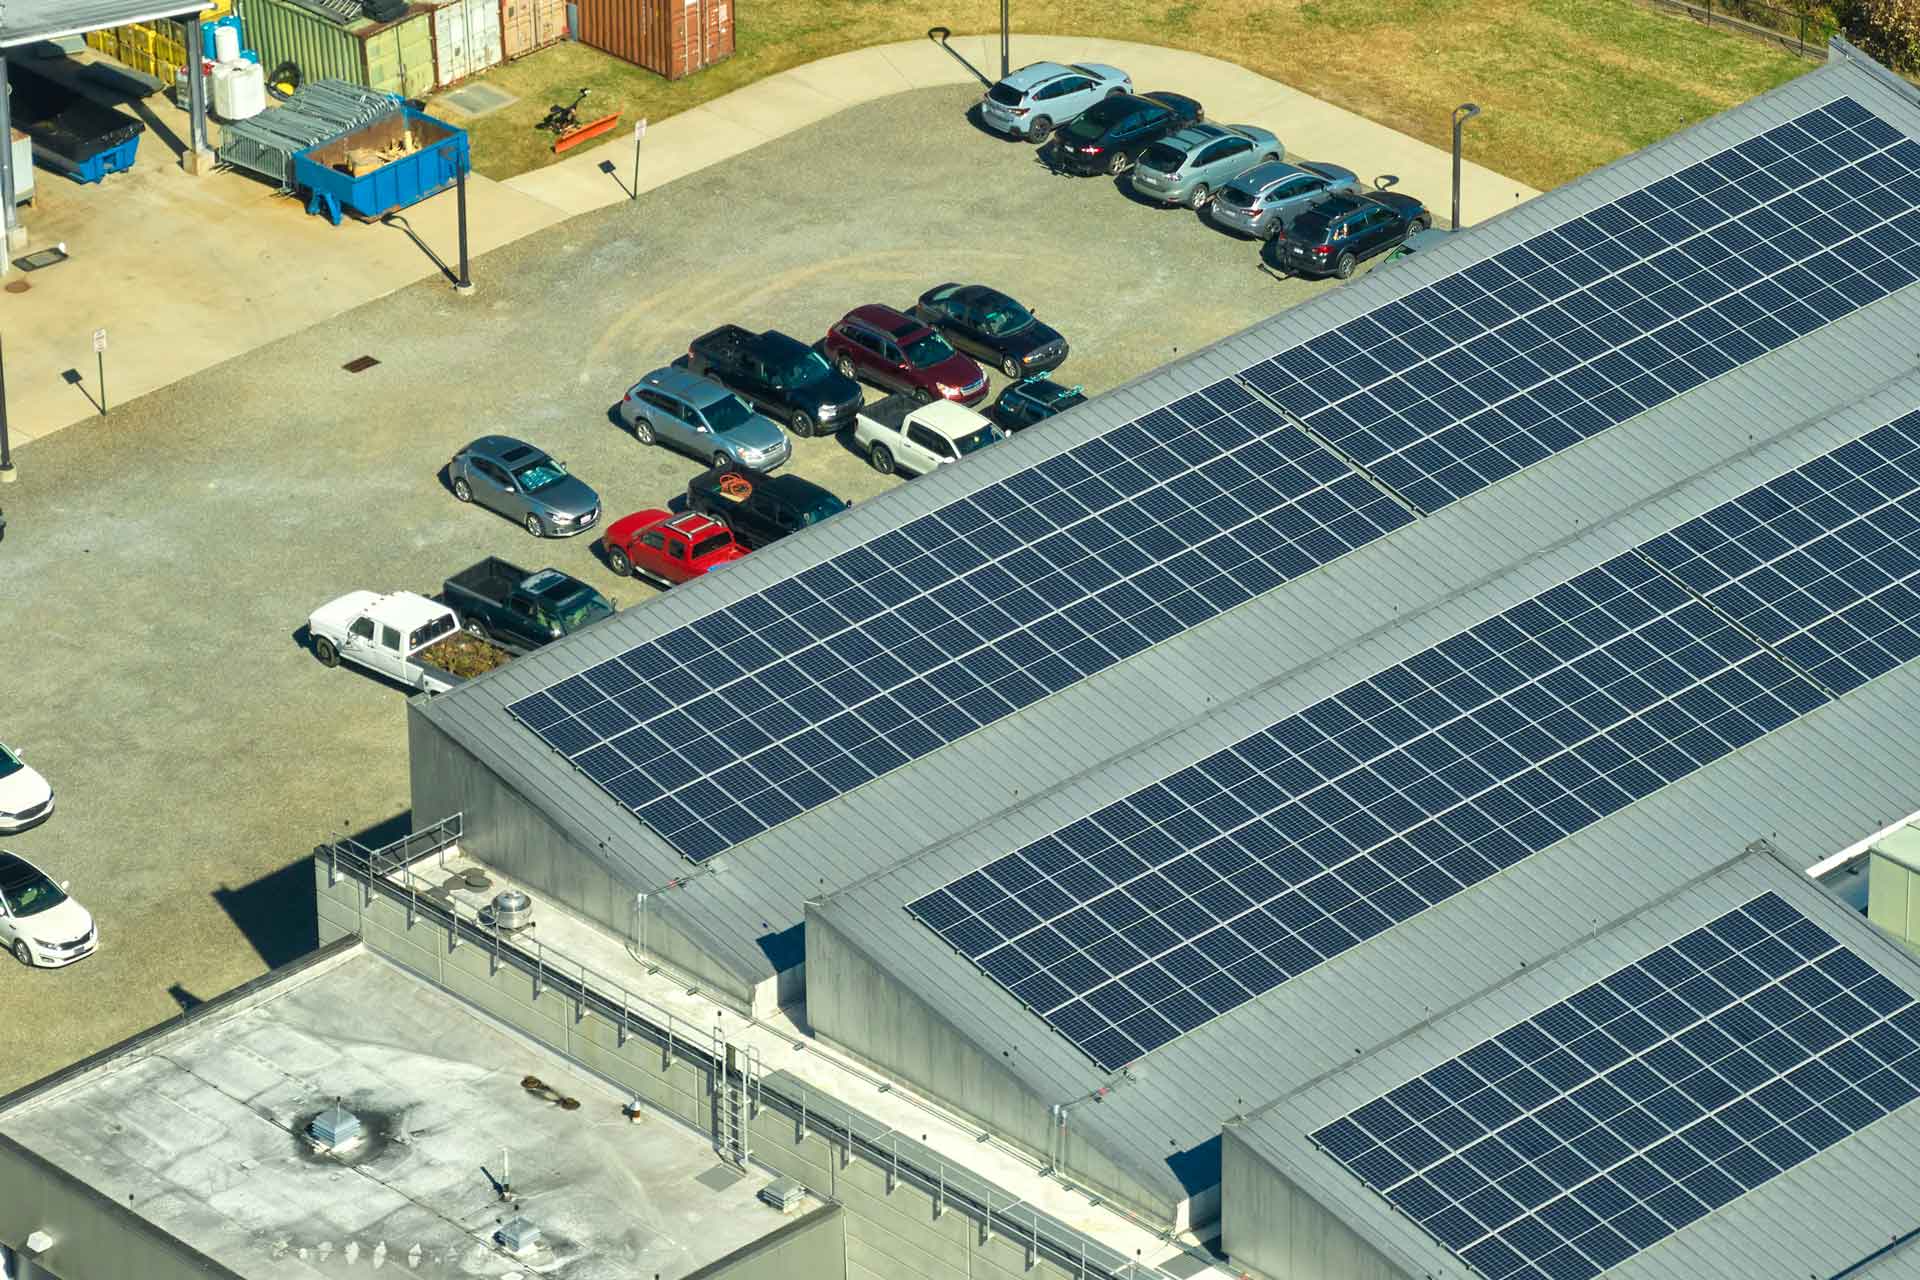
Iperammortamento fotovoltaico significa una sola cosa nel 2026: pagare meno IRES investendo in impianti 4.0 per l’autoproduzione di energia. Con la nuova Legge di Bilancio, lo Stato riporta al centro la maggiorazione extracontabile fino al 180% del costo dei beni strumentali nuovi e interconnessi. Tradotto in modo semplice? Se investi oggi in un impianto fotovoltaico aziendale evoluto, nei prossimi anni puoi dedurre molto di più rispetto a quanto spendi realmente. In questo articolo entriamo nei dettagli tecnici, nei requisiti e nelle opportunità concrete per le imprese.
Indice dei Contenuti
1. Come funziona l’iperammortamento nel 2026
2. Quali impianti fotovoltaici rientrano nel 180%
3. Vantaggi fiscali reali per le imprese
4. Cumulabilità e strategia finanziaria
FAQ – Domande frequenti
Come funziona l’iperammortamento nel 2026
La maggiorazione extracontabile fino al 180%
La nuova struttura dell’Iperammortamento fotovoltaico sostituisce i crediti d’imposta Transizione 4.0 e 5.0 con una formula classica ma potente: la iper-deduzione fiscale. L’impresa acquista un bene strumentale nuovo e lo iscrive a bilancio al costo reale. Tuttavia, ai fini fiscali, il valore deducibile può arrivare fino al 180% del costo effettivo, secondo scaglioni legati all’importo investito.
Questo meccanismo agisce direttamente sull’IRES. Di conseguenza, l’azienda riduce il reddito imponibile nei periodi successivi grazie a quote di ammortamento più alte. La misura risulta operativa dal 1° gennaio 2026 e resta valida per tutto l’anno. Inoltre, chi ordina entro il 31 dicembre 2026 e versa almeno il 20% di acconto può completare l’investimento entro il 30 giugno 2027.
Requisiti tecnici dei beni agevolabili
Non basta acquistare un impianto qualsiasi. I beni devono risultare nuovi, inclusi negli Allegati A e B, interconnessi ai sistemi aziendali e prodotti nell’Unione Europea o SEE. Questo requisito geografico rappresenta un elemento chiave della riforma.
Nel caso del fotovoltaico, l’impianto deve integrarsi con i sistemi di gestione, monitoraggio e controllo aziendale. L’interconnessione 4.0 non rappresenta un dettaglio formale. Al contrario, costituisce la base tecnica per accedere alla maggiorazione. Senza integrazione digitale reale, l’agevolazione non si attiva.
Quali impianti fotovoltaici rientrano nel 180%
Autoproduzione e autoconsumo industriale
Gli impianti per l’autoproduzione di energia rinnovabile destinata all’autoconsumo aziendale rientrano tra i beni ammessi. Qui entra in gioco la vera strategia industriale. Un impianto fotovoltaico interconnesso, con sistemi di controllo intelligente e gestione dei flussi energetici, assume il ruolo di bene 4.0.
L’azienda non compra solo pannelli. Investe in un’infrastruttura digitale che dialoga con macchinari, linee produttive e sistemi di monitoraggio. In questo scenario, il fotovoltaico diventa una leva di efficientamento strutturale, non solo una fonte di energia pulita.
Integrazione con sistemi avanzati
Un ulteriore vantaggio emerge quando l’impianto si combina con sistemi di accumulo, controllori centrali e piattaforme di analisi energetica. L’integrazione digitale consente di ottimizzare carichi, ridurre picchi e migliorare la stabilità interna.
Pensa all’impianto come a un cervello energetico. Non produce soltanto elettricità. Analizza, decide, distribuisce. Questa evoluzione tecnologica rappresenta il requisito tecnico che consente l’accesso alla maggiorazione del 180%. Senza digitalizzazione, l’impianto resta un semplice generatore. Con l’interconnessione, diventa un asset strategico.
Vantaggi fiscali reali per le imprese
Riduzione concreta dell’IRES
L’Iperammortamento fotovoltaico produce un effetto diretto sul carico fiscale. Grazie alla deduzione maggiorata, l’azienda distribuisce nel tempo quote di ammortamento più elevate rispetto al costo sostenuto. Questo meccanismo riduce l’imponibile IRES negli anni successivi.
Il risultato appare chiaro: maggiore liquidità disponibile, migliore pianificazione finanziaria e incremento del ROI fotovoltaico. L’investimento non incide solo sui consumi energetici. Incide anche sulla struttura fiscale complessiva dell’impresa.
Strategia industriale e competitività
Quando l’energia pesa sui costi di produzione, ogni punto percentuale conta. Di conseguenza, un impianto fotovoltaico 4.0 agevolato funziona come una leva competitiva. L’azienda riduce il costo medio dell’energia e, nello stesso tempo, alleggerisce il carico fiscale.
Non si tratta di un semplice incentivo. Qui si parla di una scelta industriale. Chi pianifica ora può costruire un vantaggio strutturale nel medio periodo. Il fotovoltaico diventa così una barriera contro l’instabilità dei mercati energetici.
Cumulabilità e strategia finanziaria
Compatibilità con altre agevolazioni
La normativa prevede la cumulabilità con altre misure, come la Nuova Sabatini, nel rispetto del limite del costo sostenuto. Questo punto apre uno scenario interessante.
L’impresa può combinare contributi e maggiorazioni fiscali per massimizzare l’effetto finanziario.
Naturalmente serve un’analisi tecnica preventiva. Una pianificazione errata rischia di ridurre il beneficio complessivo. Per questo motivo, una consulenza strutturata diventa decisiva prima di firmare l’ordine.
Tempistiche e pianificazione operativa
L’agevolazione copre tutto il 2026. Tuttavia, l’ordine con acconto del 20% entro fine anno consente la consegna fino al 30 giugno 2027. Questo margine temporale permette una programmazione industriale più precisa.
Chi agisce ora blocca condizioni fiscali favorevoli e si posiziona in anticipo rispetto ai cambi normativi futuri. In un contesto dove le regole cambiano rapidamente, anticipare le decisioni equivale a proteggere il margine operativo.
FAQ – Domande frequenti
L’impianto fotovoltaico deve essere obbligatoriamente 4.0?
Sì. L’impianto deve risultare interconnesso ai sistemi aziendali e rispettare i requisiti degli Allegati A e B per accedere alla maggiorazione.
La misura sostituisce i crediti Transizione 4.0?
Sì. La Legge di Bilancio 2026 elimina i crediti precedenti e reintroduce la maggiorazione extracontabile.
Vale anche per impianti già installati?
No. L’agevolazione riguarda esclusivamente beni nuovi acquistati dal 1° gennaio 2026.
Posso cumulare con finanziamenti bancari?
Sì. La cumulabilità riguarda incentivi pubblici. Il finanziamento bancario resta compatibile.
L’accumulo rientra nell’agevolazione?
Se integrato e interconnesso come sistema 4.0, può rientrare tra i beni agevolabili.
Serve perizia tecnica?
Sì. Un tecnico abilitato deve certificare il rispetto dei requisiti 4.0 e l’interconnessione.


