

Iperammortamento 180% fotovoltaico: dati 2022-2025 e perché il 2026 può cambiare marcia
Iperammortamento 180% fotovoltaico è la frase che nel 2026 entrerà nelle riunioni di budget di molte imprese, spesso prima ancora del preventivo dell’impianto. Dal 2022 al 2025 il fotovoltaico in Italia ha corso forte, però nel 2025 ha mostrato i primi segnali di rallentamento su alcuni segmenti. Qui arriva il punto interessante: una leva fiscale ben disegnata può spostare decisioni, tempistiche e taglie degli impianti. In questa guida trovi una lettura statistica del mercato 2022-2025 (con numeri verificabili) e una valutazione tecnica su come l’iperammortamento al 180% può influire sull’andamento del 2026 rispetto al 2025.
Indice dei Contenuti
1. 2022-2023: crescita, classi di potenza e autoconsumo
2. 2024-2025: sprint, poi rallentamento e spostamento verso grandi impianti
3. 2026: cosa cambia con l’iperammortamento 180% e quali impianti rientrano
4. Impatto sul mercato: cosa può succedere nel 2026 rispetto al 2025
FAQ: domande pratiche che arrivano davvero in azienda
Fonti dati e documenti citati
2022-2023: crescita, classi di potenza e autoconsumo
2022: numeri chiave e struttura del mercato
Nel 2022 il mercato italiano del fotovoltaico registra circa 2,5 GW di nuova potenza e oltre 210.000 nuovi impianti. Il dato di fine anno arriva a 25.064 MW di potenza complessiva in esercizio e una produzione annua pari a 28.121 GWh. Questi numeri descrivono un anno “ponte”: crescita netta, ma con una distribuzione molto sbilanciata sul residenziale in termini di quantità di impianti. Qui si intravede già l’effetto di una futura leva come Iperammortamento 180% fotovoltaico: quando il fisco incentiva, il mercato cambia taglia e velocità.
Qui si vede già una regola che nel fotovoltaico si ripete spesso: tanti impianti piccoli muovono l’attenzione mediatica, mentre poche installazioni grandi muovono tanta potenza. Il GSE evidenzia che gli impianti fino a 20 kW rappresentano la grande maggioranza in numerosità, ma una quota ridotta della nuova potenza. Questa dinamica mette le basi per l’espansione del segmento aziendale nei due anni successivi, perché le imprese inseguono soprattutto autoconsumo e stabilità dei costi.
2023: salto di scala e crescita a doppia cifra
Nel 2023 il settore cambia passo. Il Rapporto Statistico GSE indica circa 5.200 MW di nuova potenza installata nell’anno e una potenza complessiva che arriva a 30.319 MW (+21% rispetto al 2022). La produzione registrata tocca 30.711 GWh. Il trend non cresce solo “in alto”, cresce anche “in profondità”: aumentano le installazioni C&I, cresce l’interesse verso impianti a terra e si rafforza il ruolo di sistemi di monitoraggio e ottimizzazione.
Da un punto di vista statistico, il 2023 mostra una rottura di regime: la curva delle connessioni non segue più un ritmo lineare. Il mercato inizia a comportarsi come una pompa che aumenta la portata quando la pressione esterna sale. La pressione, in questo caso, arriva dai prezzi dell’energia e dalle strategie di riduzione del rischio per le aziende. In modo aggiuntivo, prende forma una parola che nel 2026 diventa centrale: investimento strumentale, cioè un bene che incide su produzione, contabilità e fiscalità.
2024-2025: sprint, poi rallentamento e spostamento verso grandi impianti
2024: crescita di potenza e maturazione del mix
Nel 2024 il mercato accelera ancora. Italia Solare indica una potenza connessa durante l’anno pari a 6,80 GW e una potenza complessiva intorno a 37,08 GW a fine 2024. Il GSE, nel Rapporto Statistico 2024, riporta 37.002 MW in esercizio e circa 1.875.870 impianti. Il numero di nuovi impianti scende, ma la potenza cresce: significa che il mercato sposta peso verso impianti più grandi.
Questo passaggio conta moltissimo per chi lavora con Fotovoltaico Aziende. Quando la taglia cresce, cambiano permessi, tempi, progettazione elettrica e criteri di connessione. Un impianto industriale richiede controllo, misura e spesso una logica di gestione del profilo di carico. Quindi la tecnologia diventa più “hard-tech”, meno “solo pannelli”. Tra l’altro, nel 2024 cresce anche il tema delle infrastrutture: rete, trasformazione, procedure, integrazione con accumulo.
2025: 6,437 GW connessi, calo percentuale e boom dei grandi impianti
Nel 2025 Italia Solare segnala 6.437 MW di potenza connessa, con un calo di circa -5% rispetto al 2024. Il dato più interessante non riguarda il totale, riguarda la composizione: il residenziale rallenta in modo marcato e il segmento C&I rallenta, mentre le connessioni di grande taglia crescono. In parallelo, Italia Solare comunica circa 43 GW di potenza cumulata installata e oltre 2 milioni di impianti.
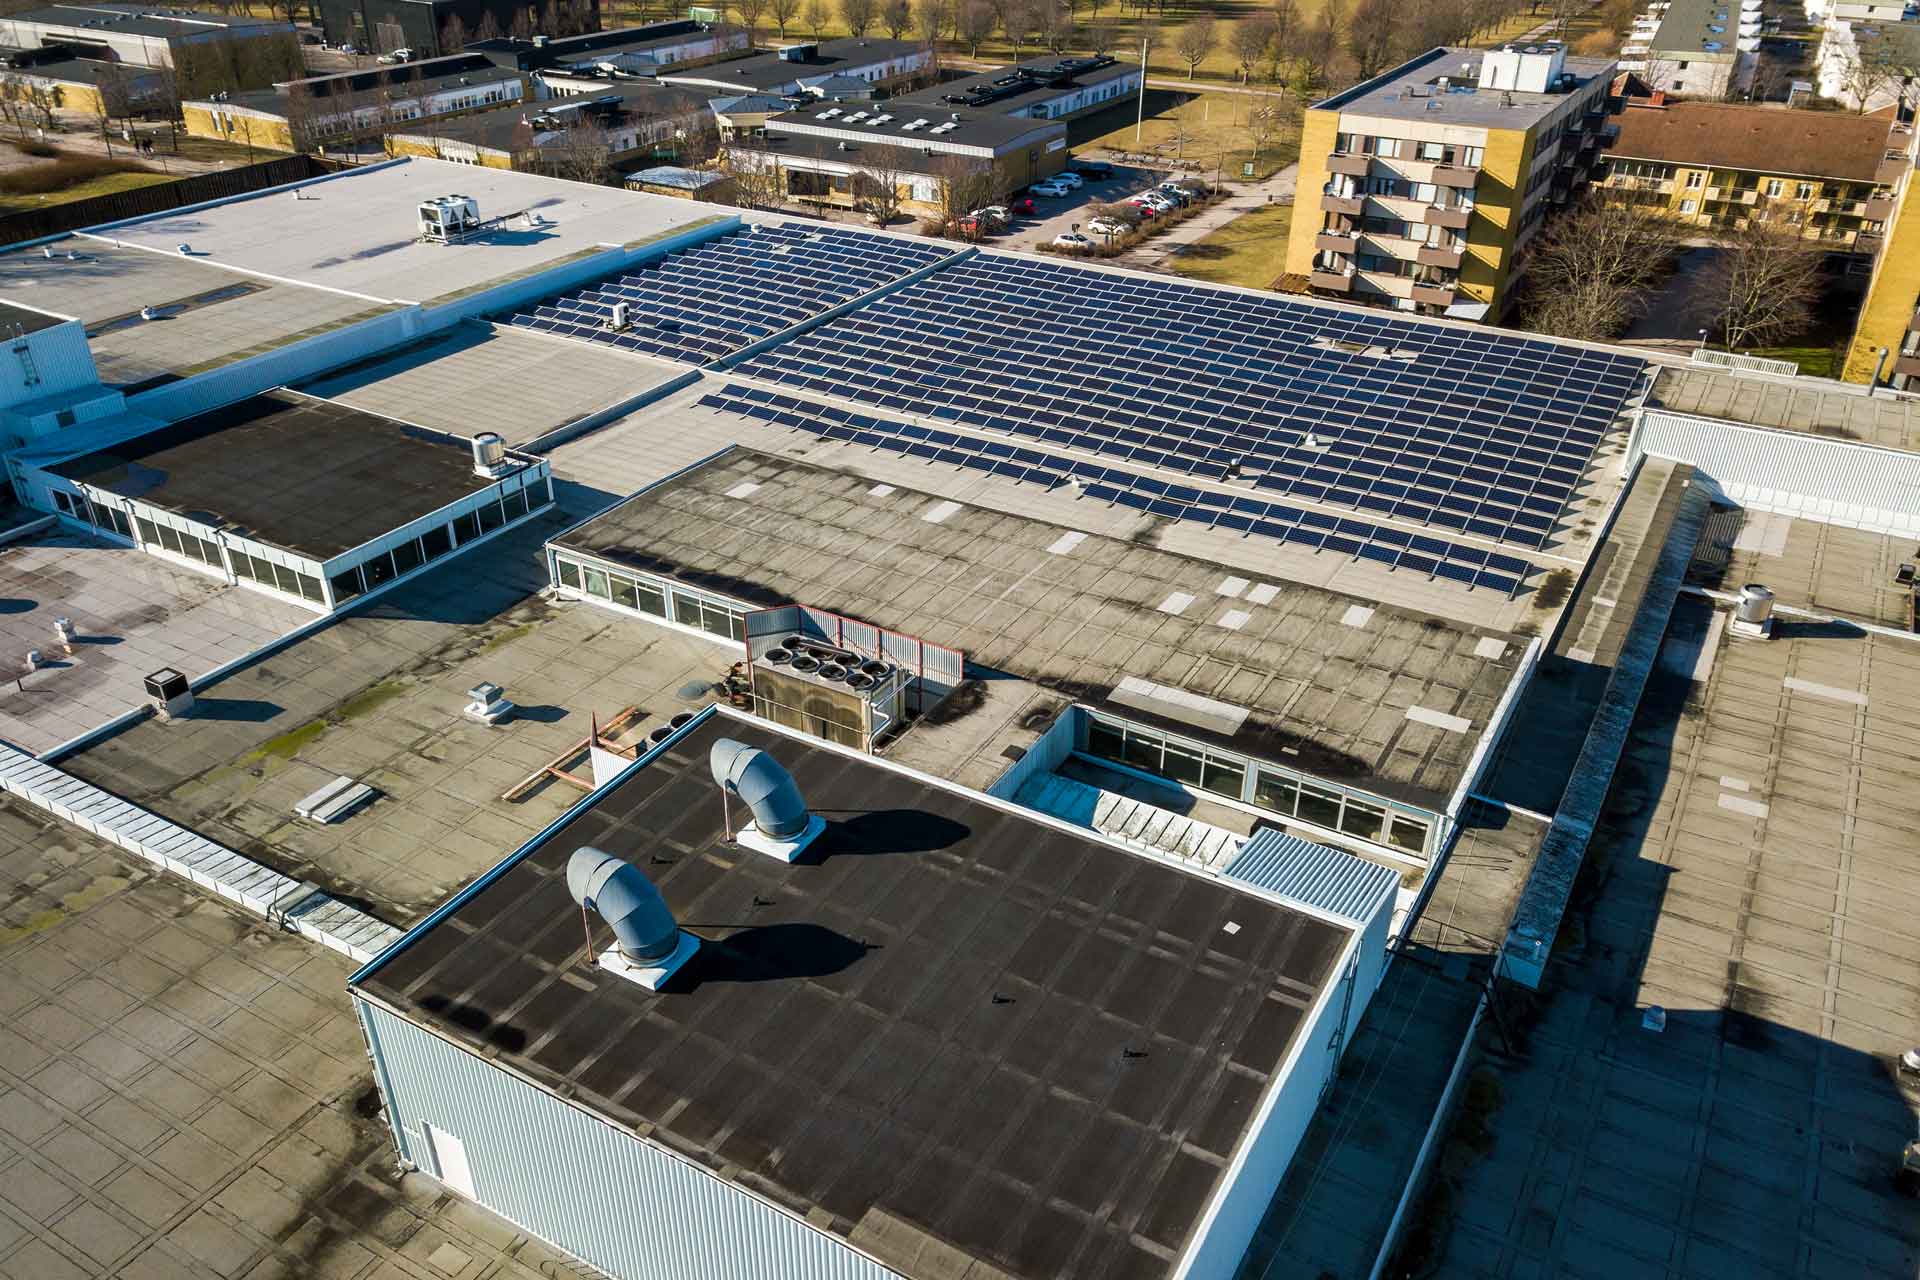
Se guardi il 2025 con l’occhio del dato, noti un cambio di profilo: il mercato sembra un’autostrada dove diminuisce il traffico delle utilitarie, però aumentano i camion. Poche installazioni grandi portano molta potenza. Questo spostamento prepara il terreno alla leva 2026, perché i grandi impianti e gli impianti aziendali assorbono meglio un incentivo che lavora su deduzioni fiscali, su capex e su pianificazione di medio periodo. Qui entra la parte centrale: Iperammortamento 180% fotovoltaico non crea solo un vantaggio fiscale, cambia anche il timing degli ordini.
2026: cosa cambia con l’iperammortamento 180% e quali impianti rientrano
La logica: da credito d’imposta a maggiorazione del costo deducibile
La Legge di Bilancio 2026 riporta l’iperammortamento come maggiorazione extracontabile del costo dei beni 4.0.
In pratica, l’impresa acquista un bene strumentale nuovo e ottiene una base fiscale più alta su cui calcola le quote deducibili.
La comunicazione istituzionale riepiloga scaglioni che arrivano a una deduzione fino al 180% per una prima fascia di investimento. Qui sta il cuore di Iperammortamento 180% fotovoltaico: una regola numerica che entra nel foglio Excel dell’azienda.
Questo dettaglio cambia la metrica con cui l’azienda valuta l’impianto. Il CFO non guarda solo il risparmio in bolletta. Guarda anche IRES, ammortamento e reddito imponibile. A ciò si aggiunge un vincolo che nel 2026 conta: la norma lega l’agevolazione a beni prodotti in UE o SEE. Quindi, prima di firmare, serve una verifica tecnica sulla filiera e sulla documentazione del bene.
Quando il fotovoltaico entra nel perimetro 4.0
Un impianto fotovoltaico rientra nel perimetro 4.0 quando l’azienda integra l’impianto con interconnessione, sistemi di controllo e scambio dati con i sistemi aziendali. In parole semplici: l’impianto non “lavora da solo”, dialoga con piattaforme di gestione energia, misura, reportistica e logiche di ottimizzazione. Qui il fotovoltaico diventa un asset produttivo digitale, non solo un generatore.
Questa condizione spinge il mercato verso soluzioni più evolute: monitoraggio avanzato, Controllore Centrale D’impianto, integrazione con carichi, talvolta storage. Di conseguenza, l’offerta tecnica si sposta verso progetti più ingegnerizzati. Il mercato 2026 premia chi progetta bene e documenta meglio. Un altro aspetto è che l’azienda può combinare l’agevolazione con strumenti come Nuova Sabatini, nei limiti del costo sostenuto. Qui si apre una finestra strategica: ridurre il costo del capitale e, allo stesso tempo, aumentare la deduzione fiscale. Iperammortamento 180% fotovoltaico diventa quindi una leva di “finanza industriale” applicata all’energia.
Impatto sul mercato: cosa può succedere nel 2026 rispetto al 2025
Effetto “anticipo ordini”: il mercato sposta volumi nel breve
L’iperammortamento al 180% ha un comportamento prevedibile: spinge le imprese a anticipare investimenti già decisi, perché il beneficio dipende dalle finestre temporali e dai requisiti 4.0. Nel 2025 il mercato ha già mostrato una preferenza per impianti grandi. Nel 2026 questa preferenza può crescere, perché l’incentivo favorisce proprio i progetti con capex significativo e una governance tecnica solida. Quando un impianto entra nel perimetro di Iperammortamento 180% fotovoltaico, l’azienda ragiona su scala diversa.
Una lettura statistica, basata sui driver osservati nel 2025, suggerisce un possibile aumento della potenza installata nel segmento aziendale rispetto al 2025, anche a parità di numero di impianti. In numeri: una crescita tra +10% e +20% della potenza C&I può risultare coerente con un incentivo che migliora il ROI e riduce il payback “fiscale” oltre a quello energetico. Da non dimenticare che il 2025 ha segnato un calo nel C&I, quindi il 2026 può recuperare quel gap con un rimbalzo tecnico.
Effetto “upgrade tecnologico”: più interconnessione, più valore per MW
Il mercato non aumenta solo in quantità. Il mercato aumenta anche in complessità. Se l’azienda vuole accedere alla deduzione maggiorata, deve progettare l’impianto con logiche 4.0. Quindi crescono richiesta di Controllore Centrale D’impianto, sensoristica, integrazione dati e reportistica. Questo punto eleva la qualità media dei progetti e spinge una parte dei player verso standard più alti.
Qui la metafora aiuta: il 2025 ha venduto molte “automobili”. Il 2026 venderà più “auto con computer di bordo avanzato”.
L’energia prodotta resta energia, però il progetto genera anche dati, controllo e gestione. Di conseguenza, l’indotto tecnico cresce: progettazione elettrica, cybersecurity industriale, tarature, comunicazioni, audit. Questo scenario rafforza i temi Mercato Solare Italia e Efficienza Fotovoltaica, perché l’azienda ottiene risultati migliori quando misura e ottimizza.
Un ulteriore vantaggio riguarda la prevedibilità. Molte imprese nel 2025 hanno esitato per incertezza normativa o per attesa di incentivi più chiari. Nel 2026 la regola fiscale dà un numero preciso: 180% su una fascia. Questo numero fa da ancora mentale. Il risultato può portare più preventivi, più ordini, più cantieri. In più, il mercato può spingere su Power Purchase Agreement e grandi impianti, perché la leva fiscale migliora l’attrattività anche per strutture societarie che investono per conto terzi.
Per completare il quadro, vale un’attenzione: il vincolo UE/SEE e la documentazione 4.0 creano una selezione naturale. Chi lavora con processi chiari accelera. Chi improvvisa rallenta. Iperammortamento 180% fotovoltaico non premia la fretta, premia il metodo.
FAQ: domande pratiche che arrivano davvero in azienda
L’iperammortamento 180% vale anche per impianti residenziali?
No. La misura riguarda beni strumentali e reddito d’impresa. Quindi l’accesso riguarda imprese e soggetti che investono come azienda.
Quale dato descrive meglio il 2025: la potenza o il numero di impianti?
La potenza spiega il trend industriale. Il numero di impianti spiega il residenziale. Nel 2025 la potenza resta alta, però cambia la composizione verso grandi impianti.
Serve per forza l’interconnessione per usare Iperammortamento 180% fotovoltaico?
Sì. L’agevolazione richiede requisiti 4.0. Quindi l’impianto deve dialogare con sistemi aziendali e garantire scambio dati e tracciabilità.
Il vincolo UE/SEE blocca molte forniture?
Dipende dalla filiera e dalla documentazione. L’azienda deve verificare origine e certificazioni del bene prima dell’ordine, così evita sorprese a fine progetto.
Il 2026 può superare il 2025 anche se nel 2025 c’è stato un calo?
Sì, soprattutto nel segmento aziende. La leva fiscale tende ad anticipare investimenti e ad aumentare la taglia media degli impianti.
Il beneficio agisce subito in cassa?
No. Il beneficio riduce il reddito imponibile negli anni tramite quote deducibili. Il cash-flow migliora nel tempo, con effetto sulla fiscalità.
Posso usare l’iperammortamento insieme a Incentivi Energia 2026?
La norma consente cumuli con altre misure, entro il limite del costo sostenuto. Un consulente fiscale deve verificare i vincoli specifici del caso.
Quali KPI conviene monitorare in un progetto aziendale?
Monitora autoconsumo, produzione specifica (kWh/kWp), riduzione picchi, costo medio energia e ROI Fotovoltaico Aziende. Un buon progetto trasforma questi numeri in decisioni operative.
Fonti dati e documenti citati
GSE – Solare Fotovoltaico, Rapporto Statistico 2022 (PDF): dati su nuova potenza ~2.500 MW, potenza complessiva 25.064 MW, produzione 28.121 GWh.
GSE – Solare Fotovoltaico, Rapporto Statistico 2023 (PDF): dati su nuova potenza ~5.200 MW, potenza complessiva 30.319 MW, produzione 30.711 GWh.
GSE – Solare Fotovoltaico, Rapporto Statistico 2024 (PDF): potenza complessiva 37.002 MW e numerosità impianti a fine 2024.
Italia Solare – Comunicato stampa 20/02/2025: potenza connessa 2024 pari a 6,80 GW e potenza totale ~37,08 GW a fine 2024.
Italia Solare – Comunicato stampa 06/02/2026: dati 2025, 43 GW di potenza cumulata e oltre 2 milioni di impianti, con calo della potenza installata rispetto al 2024.
QualEnergia.it – 11/02/2026: dettaglio potenza connessa 2025 pari a 6.437 MW e dinamiche per segmenti (residenziale, C&I, grandi impianti).
FiscoOggi (Agenzia delle Entrate) – 11/02/2026: sintesi “Legge di bilancio 2026 e imprese”, con scaglioni di maggiorazione fino al 180% e vincolo UE/SEE per i beni agevolabili.


